ある日、社員が亡くなったとの知らせが入った場合、会社はどの様な手続きが必要になるのでしょうか?
あまり考えたくないことではありますが、その時に会社側は冷静に対応していく必要があります。
そこで、今回は死亡退職された場合の必要な手続きについて分かりやすく解説していきたいと思います。
社員が亡くなったときの主な流れや、手続きの期限、提出物等を確認していきましょう。
「弁護士に相談なんて大げさな・・・」という時代は終わりました!
経営者・個人事業主の方へ
死亡退職とは?退職日と会社が行う手続きの一覧
社員が在職中に亡くなり、労働契約が終了して退職となることを「死亡退職」といいます。本人が退職届を出したり、会社が解雇の手続きをとったりする必要はありません。
就業規則の退職事由に「死亡したとき」を定めている場合は、その定めにもとづいて退職として扱います。
死亡退職の退職日と保険の資格を失う日
死亡退職では、亡くなった日(死亡日)が退職日になります。ただし、社会保険と雇用保険の手続きでは、日付の扱いが次のように異なるため注意しましょう。
- 退職日:死亡日
- 健康保険・厚生年金保険の資格喪失日:死亡日の翌日
- 雇用保険の資格喪失届に書く離職年月日:死亡日
出典:従業員が退職・死亡したとき(健康保険・厚生年金保険の資格喪失)の手続き(日本年金機構)
社会保険料は、資格喪失日が属する月の前月分までかかります。月末に亡くなった場合は資格喪失日が翌月1日になるため、亡くなった月の分まで保険料がかかります。
月の途中で亡くなった場合は、前月分までです。雇用保険料は、亡くなった日までに働いた分の給与に対して、通常どおり計算します。
会社が行う手続きと期限の一覧
社員が亡くなったときに会社が行う主な手続きと期限は、次のとおりです。期限が短いものから順に並べています。それぞれの進め方は、後の見出しで詳しく解説します。
| 手続き | 期限 | 提出先・支払先 |
| 健康保険・厚生年金保険の資格喪失届(資格確認書の回収を含む) | 事実発生から5日以内 | 日本年金機構(健康保険組合に加入している場合、健康保険分は組合) |
| 雇用保険の資格喪失届 | 死亡の翌日から10日以内 | 管轄のハローワーク |
| 労働者死傷病報告(業務中に亡くなった場合) | 遅滞なく(原則として電子申請) | 管轄の労働基準監督署 |
| 給与所得者異動届出書(住民税) | 速やかに | 住民税を納めていた市区町村 |
| 最後の給与の支払い | 就業規則で定めた支払日 | 相続人など(口座振込または現金の手渡し) |
| 年末調整と源泉徴収票の交付 | 死亡退職の後、速やかに | 相続人 |
| 死亡退職金・弔慰金の支払い | 退職金規程・慶弔見舞金規程の定めによる | 規程で定めた受取人 |
| 遺族が行う給付の請求への協力(労災保険の葬祭料・遺族補償年金など) | 遺族から依頼があったとき | 請求書の事業主の証明欄に記入する |
社員が亡くなったと一報が入ったら
ご遺族から、当社員が亡くなったとの連絡がありました。
会社として、何をすべきでしょうか?
 弁護士
では、まず会社としてやらなければならないことを順番にみていきましょう。
遺族への確認と社内の死亡届
社員が亡くなったという連絡を受けたら、まず遺族に次のことを確認します。遺族は深い悲しみの中にいるため、確認は必要な事項にしぼり、会社側の窓口となる担当者を1人に決めておくと、遺族の負担を減らせます。
- 亡くなった日
- 喪主の氏名と連絡先
- 通夜・葬儀の日時と場所、家族葬かどうか
- 会社関係者の参列や、供花・弔電を受けるかどうか
- 社内のどの範囲に、どこまで知らせてよいか
会社によっては、社内様式の「死亡届」を遺族や所属長に提出してもらい、亡くなった日や喪主の連絡先を記録しています。社内様式がない場合でも、聞き取った内容は記録に残しておきましょう。後の手続きで、給与や死亡退職金の支払い、資格確認書の返却などについて遺族に連絡する際に必要になります。
葬儀への参列
まずは、会社のために働いてくれていた故人を偲ぶために葬儀に参列をしましょう。
会社の代表として参列する参列者は、故人の役職などによって変わってきます。
一般の社員だった場合は、その上司や同僚などが参列することが一般的です。
弔慰金の支給
弔慰金の支給は法律的な義務ではありませんが、故人の功労に報い、遺族を慰めるために支給するのが一般的です。
会社における弔慰金とは、正確には「死亡弔慰金(しぼうちょういきん)」と呼ばれます。
社員本人が亡くなった際に、遺族に対してあるいは社員の家族が亡くなった際に社員に対して、会社が支給する一時金や、それに関連する花輪代・葬祭料等がかかる贈り物、それらを規定する福利厚生制度のことを指します。
弁護士弔慰金は、あくまでも福利厚生のため、支給条件は会社ごとに異なります。
会社から遺族に支払う弔慰金は、通常は相続税の対象になりません。ただし、次の金額を超える部分は、退職手当金等として相続税の対象になります。
- 業務上の死亡の場合:亡くなった当時の普通給与の3年分に相当する額
- 業務外の死亡の場合:亡くなった当時の普通給与の半年分に相当する額
出典:No.4120 弔慰金を受け取ったときの取扱い(国税庁)
弔慰金と死亡退職金は、税金の扱いが異なります。支払うお金がどちらにあたるのかがわかるよう、慶弔見舞金規程と退職金規程は分けて定めておくとよいでしょう。
社員への説明
毎日ともに働いていた同僚、または上司や部下が亡くなるということは、少なからず社内に困惑や動揺が起きることが予想されます。
社員の不安を少しでもなくすために、会社からの報告が必要になるでしょう。
故人の死因や状況などにもよりますが、場合によっては社員向け説明会を行う必要が出てくることも念頭に置いておきましょう。
社員が亡くなった際の会社の対応手続き
社員が亡くなることは滅多にないので、対応や手続きに不安があります。
弁護士順番に見ていきましょう。場合によっては社労士などの専門家にも指示を仰ぐと良いです。
社会保険の手続きについて
社会保険に加入している社員が死亡した場合は、事実発生から5日以内に健康保険・厚生年金保険の被保険者資格喪失の手続きが必要です。
健康保険及び厚生年金保険の資格喪失届を作成する際、喪失日は死亡日の翌日となります。
喪失原因は、「死亡のため」と記入します。
また、資格確認書が交付されていた場合は、会社へ返却してもらう必要があります。
紛失などで返却を受けられない場合は「資格確認書回収不能届」を作成し、資格喪失届とあわせて日本年金機構に提出しましょう(協会けんぽに加入している場合。健康保険組合に加入している場合は、組合の案内に従います)。
※協会けんぽ以外は、別途組合に提出
一方雇用保険では、死亡の翌日から10日以内に管轄のハローワークに「雇用保険の資格喪失届」を提出します。
離職年月日は、健康保険及び厚生年金保険の喪失日と異なり、死亡した当日となります。
「離職以外の理由」を選び、「被保険者でなくなったことの理由」で「死亡のため」と記入します。
離職票は、死亡退職された場合は不要です。
従来の健康保険証は令和7年12月1日をもって使えなくなり、現在はマイナ保険証を基本とする仕組みに移行しています。被保険者資格を喪失した際は、マイナ保険証を持っていない人などに交付される資格確認書のうち、有効期限内のものを返還しなければなりません。
出典:健康保険証等の返却について(令和7年12月2日より)(全国健康保険協会 石川支部)
被扶養者分を含め、交付されていた有効期限内の資格確認書を会社へ返却してもらうようにしましょう。なお、健康保険証、資格情報のお知らせ、有効期限が切れた資格確認書は返却する必要はありません。
出典:従業員が退職・死亡したとき(健康保険・厚生年金保険の資格喪失)の手続き(日本年金機構)
住民税の手続きについて
対象の社員が亡くなった際、給与天引きができなくなる部分の住民税は相続人が代わりに支払うことになっています。
その為、住民税の徴収方法を特別徴収から、普通徴収に切り替えなければなりません。
切り替える場合は、必ず給与所得者異動届出書の提出を忘れないようにしましょう。
給与計算の処理について
生前に発生した給与について
会社の規定にそって、日割計算等をして支払処理をしていきます。
ただし、死亡した社員の名義となっている銀行口座は基本的に全て凍結されています。
確定した給与を相続人の口座に振り込むのか、相続人に対して現金を手渡しするのか、慎重に進めていく必要があります。
注意すべきことは、相続人に給与を支払う時に、誤って相続人とは全く関係のない人に対して支払わないように、身元が確認できる証明書等を事前に確認しておきましょう。
所得税について
所得税は、通常の退職と異なる計算方法となります。
通常退職した場合は所得税を控除する必要があります。
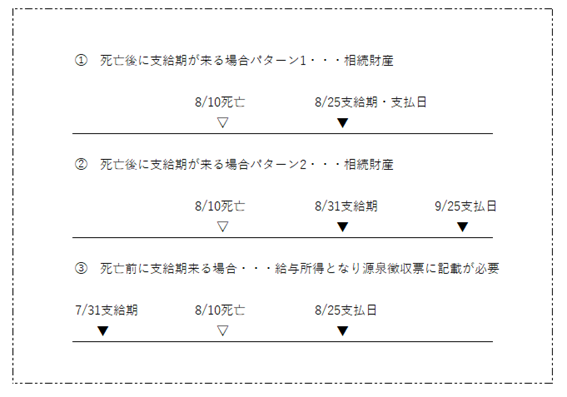
しかし、死亡後に給与の支払日(支給期)が到来したものについては、所得税を控除する必要はありません。
死亡した社員の給与は給与所得ではなく、相続財産の対象となるためです。
例を上げて確認していきましょう。
【給与締め日末日、翌月25日払いの場合】
【社員の死亡日…8月10日】
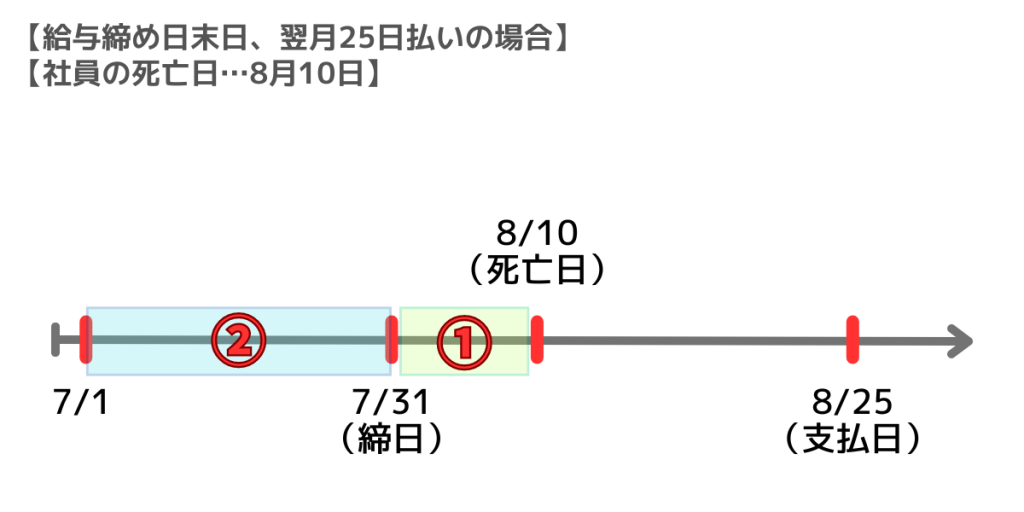
- 8月1日~8月9日(死亡日の前日)までの給与…9月25日払い
- 7月1日~7月31日までの給与…8月25日払い
①②どちらも死亡日以降に給与の支払日(支給期)が到来しているため、課税されるのは所得税ではなく相続税となる。
※もしも、本来7月25日に支払うべきであった給与が遅延していて、死亡日以降の支払いとなった場合
本来の給与支払日は7月25日である以上、死亡日以前に支払った給与とみなされる。
そのため、通常通り給与の所得税として控除をする必要がある。
年末調整について
年の途中で社員が亡くなった場合も、会社は亡くなった社員の年末調整を行います。死亡によって退職した人は、年の途中で行う年末調整の対象とされています。
年末調整では、その年の1月1日から亡くなった日までに支払日が来た給与を対象に計算します。亡くなった後に支払日が来る給与は相続財産となるため、年末調整の計算には含めません。配偶者控除や扶養控除にあてはまるかどうかは、亡くなった日の現況で判定します(所得税法第85条)。
年末調整が終わったら、源泉徴収票を作成して相続人に交付しましょう。相続人は、亡くなった社員のその年の所得について、相続の開始があったことを知った日の翌日から4か月以内に準確定申告を行うことがあり、その際に源泉徴収票が必要になります。医療費控除など、年末調整では受けられない控除は、この準確定申告で受けることになります。
出典:No.2022 納税者が死亡したときの確定申告(準確定申告)(国税庁)
死亡退職金について
社員が亡くなった場合、会社によっては、遺族に対して「死亡退職金」を支給することがあります。
就業規則に沿って手続きしていく必要がありますので、事前に専門家(弁護士など)に相談して手続きを進めていくことをおすすめします。
この死亡退職金については死亡後に支払われるので、前述のように所得税として課税されるのではなく、相続財産ということになります。
死亡退職金には、遺族の生活を保障する等の大切な意義があります。
会社側としてすべきことは、遺族のなかで誰が死亡退職金を受け取るのかについて、しっかり確認をとることが大事です。
死亡退職金を誰に支払うかは、就業規則や退職金規程の定めによって決まります。規程で受取人の範囲と順位を定めている場合、死亡退職金は民法上の相続財産ではなく、受取人が自分の権利として受け取るものと考えられています。一方、規程に定めがない場合は、相続人のうち誰が受け取るのかをめぐって、遺族の間で争いになるおそれがあります。
受取人の範囲と順位を定める際は、労働基準法施行規則第42条・第43条(遺族補償を受ける遺族の範囲と順位)にならう方法があります。この方法では、配偶者(事実婚を含む)を第1順位とし、配偶者がいない場合は、亡くなった社員の収入で生計を維持していた、または生計を同じくしていた子、父母、孫、祖父母の順とします。
税金の面では、死亡退職金には所得税はかかりませんが、亡くなった後3年以内に支給額が確定したものは、相続または遺贈によって取得したものとみなされ、相続税の対象になります。このとき、「500万円×法定相続人の数」までは非課税です。
出典:No.4117 相続税の課税対象になる死亡退職金(国税庁)
退職金規程に受取人の定めがない場合は、規程の見直しも検討しましょう。
関連記事:就業規則は変更できる?!変更手続と注意すべき5つのポイントを解説
労災対象の死亡について
社員の死亡が、労災保険の対象となる場合、例えば「業務中」や「通勤途中」の死亡である場合の手続きを見ていきましょう。
死亡の届出
社員が業務中に死亡した場合、遅滞なく管轄の労働基準監督署に「労働者死傷病報告」を提出しなければなりません。
令和7年1月1日から、労働者死傷病報告は原則として電子申請で提出することになりました。
出典:労働者死傷病報告の報告事項が改正され、電子申請が義務化されます(令和7年1月1日施行)(徳島労働局)
※通勤途中に死亡した場合は、労災保険の対象にはなるが書類の提出は不要となる
遺族が各種保険給付を請求する際に協力する
社員が業務中や通勤途中に死亡した場合には、遺族などが保険給付を受けるために請求書を提出することになります。
健康保険の埋葬料(埋葬費)と同様になりますが、その請求にあたっては会社側(事業主)の証明が必要になるので、積極的に協力していきましょう。
- 労働者災害補償保険葬祭料請求書(業務災害の場合)
- 労働者災害補償保険葬祭給付請求書(通勤災害の場合)
遺族または葬儀を行った方に支給される「葬祭料」(業務災害の場合)または「葬祭給付」(通勤災害の場合)を請求するためのもの。
死亡日の翌日から2年以内に管轄の労働基準監督署に提出しなければならず、支給額は330,000円に給付基礎日額の30日分を加えた額(その額が給付基礎日額の60日分に満たない場合は、60日分)となる。
- 労働者災害補償保険遺族補償年金支給請求書(業務災害の場合)
- 労働者災害補償保険遺族年金支給請求書(通勤災害の場合)
遺族に支給される「遺族補償年金」(業務災害の場合)または「遺族年金」(通勤災害の場合)を請求するためのもの。
死亡日の翌日から5年以内に管轄の労働基準監督署に提出しなければならず、支給額については、遺族の数によっても異なる。
業務中の事故で社員が亡くなった場合、遺族は労災保険の給付とは別に、会社に損害賠償を請求することがあります。労災保険の給付には慰謝料が含まれないため、会社が安全配慮義務を果たしていなかったと考えられる場合は、慰謝料や、給付で補われない損害の支払いを求められることがあります。
関連記事:裁判例から学ぶ!労災における損害賠償請求について解説
関連記事:安全配慮義務とは?違反となるケースや罰則などを徹底解説
関連記事:労災年金とは?種類や条件、計算方法、金額などを解説
遺族が受けられる給付と、遺族に伝えること
社員が亡くなったとき、遺族は会社から支払われるお金のほかに、公的な制度からも給付を受けられる場合があります。遺族は請求できる給付を知らないことも多いため、会社から案内すると、遺族の負担を減らすことにつながります。
遺族が受けられる主な給付
遺族が受けられる主な給付は、次のとおりです。
- 健康保険の埋葬料:亡くなった社員に生計を維持されていた人に、5万円が支給されます。生活費の一部を支えられていた人であればよく、親族や遺族である必要はありません。協会けんぽの場合は協会けんぽの支部に申請します。健康保険組合に加入していた場合は、組合に確認するよう案内しましょう。
- 遺族年金:亡くなった社員に生計を維持されていた配偶者や子などは、要件を満たせば遺族厚生年金や遺族基礎年金を受け取れます。請求先は年金事務所などです。
- 雇用保険の未支給給付:高年齢雇用継続給付や育児休業給付など、雇用保険の給付を受けていた社員が亡くなった場合は、まだ支給されていない分を、生計を同じくしていた遺族が請求できます。
- 労災保険の給付:業務中や通勤途中に亡くなった場合は、前述の葬祭料(葬祭給付)や遺族補償年金(遺族年金)などを請求できます。
雇用保険の未支給給付を請求できるのは、亡くなった社員と生計を同じくしていた配偶者、子、父母、孫、祖父母、兄弟姉妹のうち1人だけで、この順番で優先されます。請求の期限は、死亡した日の翌日から6か月以内です。なお、雇用保険には、在職中に亡くなったことを理由として遺族に支給される給付はありません。
出典:失業給付を受給していたご家族を亡くされた方へ(青森労働局)
遺族に連絡する際にまとめて伝えること
給与や死亡退職金の支払い、書類の返却などで、会社から遺族に連絡する機会は何度もあります。遺族の負担を減らすため、次の事項はできるだけ一度にまとめて伝えましょう。
- 会社から支払うお金(最後の給与、死亡退職金、弔慰金)の金額、支払時期、受け取る人
- 振込先の口座と、受け取る人を確認するために提出してもらう書類(戸籍謄本など)
- 返却してもらう物(資格確認書、社員証、制服や鍵などの貸与品)
- 会社に残っている私物の受け取り方法
- 遺族が請求できる給付と、請求書に会社が証明を記入する書類があること
連絡の窓口は、最初に遺族とやり取りした担当者に一本化しておくと、遺族が同じ説明を何度も受けずに済みます。
よくある質問
Q1,弊社のパート社員が亡くなりました。退職金はありません。給与の支払等で気をつけなければならない点を教えて下さい。
社員が死亡した際の賃金支払いについては、就業規則に沿ってご遺族にお渡しすることになります。
仮に定めが無い場合ですが、民法上の相続人(原則として配偶者や子が最優先され、次いで父母になります)に渡す事が必要です。
その他の事務手続きとしては、健康保険に加入しているのであれば埋葬料の申請ができますので、ご遺族の方にその旨はお伝えしましょう。
Q2,弔慰金と香典の違いについて教えてください。
弔慰金(ちょういきん)とは、会社に勤めている社員やその家族が亡くなった際、会社がご遺族へ給付する金銭のことです。
弔慰金の金額は、勤めている会社や勤続年数などによって変わります。
一方、香典とは、お通夜や葬儀に参列した人が霊前にお供えするための金銭です。
それぞれ意味合いが違ってきますので注意が必要です。
Q3,死亡した社員の給与支払における所得税控除の扱いが複雑でよく分からないです。
死亡日後に賃金支払日が到来する賃金は、死亡した社員の「給与所得」ではなく、遺族が受け取る「相続財産」となり、相続税の対象になります。
Q4,住民税が未納の社員がいる場合どうなりますか?
未徴収の住民税は相続財産となりますので、ご遺族が納付することになります。
ただし、相続放棄される場合もありますので、どのように納付していくかはご遺族との話し合いになってきます。
相続放棄の期限や手順は、次の記事で解説しています。
関連記事:相続放棄は3ヶ月【自分で出来る】相続放棄の手順と注意点
まとめ
社員が亡くなったとき、ともに働いていた仲間ですので、社員の動揺や悲しみははかりしれないでしょう。
しかし、それ以上にご遺族の方は悲しみに暮れているかと思います。
遺族は、健康保険の埋葬料や遺族厚生年金など、公的な制度からも給付を受けられる場合があります。
この場合、早めにご案内することで、ご遺族の方の金銭的負担が軽減されることもあるでしょう。
考えたくはありませんが、いざという時のことを踏まえて、どのような対応、どのような手続きが必要になってくるのかについて、今一度社内で確認・整理をしておくとよいでしょう。
この記事が、少しでもお役に立てれば幸いです。
東 拓治 弁護士
福岡県弁護士会所属
あずま綜合法律事務所
福岡県福岡市中央区赤坂1丁目16番13号上ノ橋ビル3階
電話 092-711-1822
【弁護士活動20年】
御相談に対する迅速,正確かつ多面的な解決策の提供を信条としています!
話しやすく、アットホームな雰囲気を心がけておりますので安心して気軽にご相談下さい。
----------------------------------------------------------------------------------------------------------------
2019年よりミカタ少額短期保険(株)が運営する法律メディアサイトです!
日常生活で困ったこと・疑問に思ったこと等、
法律に関するトラブル解決方法やお役立ち情報を、
弁護士監修のもと発信しています♪
----------------------------------------------------------------------------------------------------------------